İngiltere'de zeytinyağı ucuzladı, Filippo Berio payını %15'e çıkardı
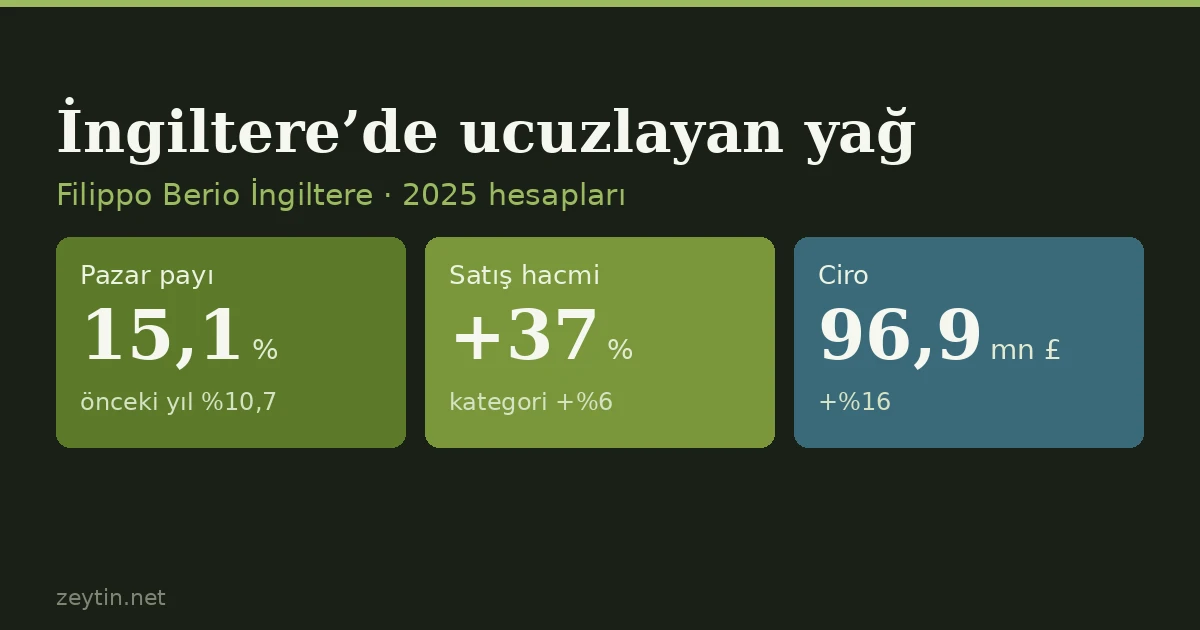
Filippo Berio'nun İngiltere şirketinin 2025 hesapları, fiyat düşüşünün rafa nasıl yansıdığını gösteriyor: satış hacmi %37, ciro %16 arttı, pazar payı %10,7'den %15,1'e çıktı. Kategori %6 büyüdü; toptan fiyattaki düşüş müşteriye aktarıldı.
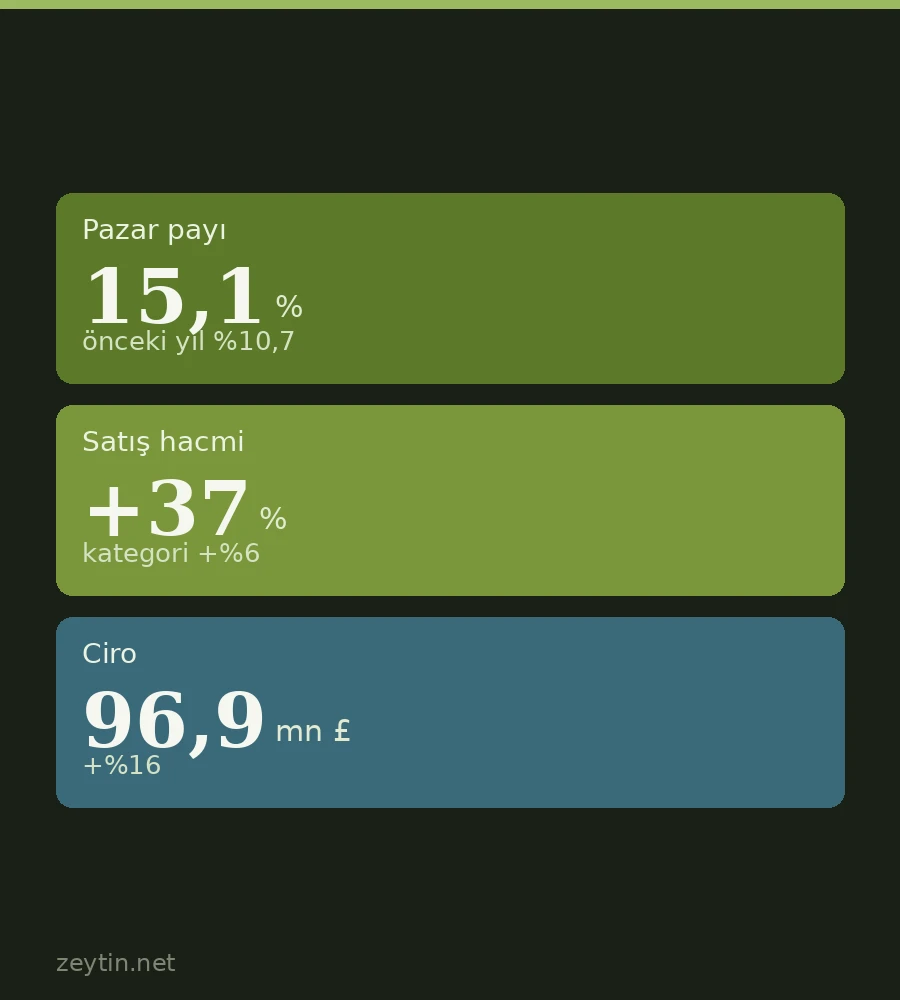
2024'ün başında zirve yapan zeytinyağı fiyatlarının geri çekilmesi, üretici ülkelerde "zarar" diye konuşuluyor. Tüketici ülkelerde ise aynı düşüş başka bir hikâye yazıyor. İtalyan kökenli Filippo Berio markasının İngiltere şirketinin 31 Aralık 2025'te kapanan yıla ait hesapları, ucuzlayan yağın rafa nasıl yansıdığını rakamlarla gösteriyor.
Rakamlar
| Filippo Berio İngiltere | 2025 | Önceki yıla göre |
|---|---|---|
| Pazar payı | %15,1 | +4,4 puan (%10,7) |
| Satış hacmi | — | +%37 |
| Ciro | 96,9 mn £ | +%16 |
| Faaliyet kârı | 3,9 mn £ | +%16,9 |
İngiltere zeytinyağı kategorisi aynı yıl hacimde yaklaşık %6 büyüdü. Yani markanın büyümesinin önemli kısmı yeni tüketiciden değil, rakiplerden alınan paydan geliyor.
Filippo Berio kimin markası?
Marka 1867'de Toskana'nın Lucca kentinde kuruldu. Bugün Salov grubunun markası; grubun çoğunluk hissesini 2015'te Çinli gıda şirketi Bright Food satın aldı. Şişelerdeki yağ, farklı Akdeniz ülkelerinden alınan yağların harmanlanmasıyla hazırlanıyor. Bu yüzden şirketin maliyeti tek bir ülkenin rekoltesine değil, Akdeniz genelindeki toptan fiyata bağlı. Toptan fiyat düştüğünde bunu rafa hızlı yansıtabilmesinin nedeni de bu esneklik.
İngiltere, markanın en güçlü olduğu pazarlardan biri. Burada zeytinyağı büyük ölçüde süpermarket rafından, özel indirim dönemleriyle satılıyor. Rafta birkaç sterlinlik fark, alıcının hangi şişeyi seçeceğini belirleyebiliyor. Hacimdeki %37'lik artış bu fiyat duyarlılığının bir sonucu.
Hacim ile ciro neden ayrıştı?
Satılan şişe sayısı %37 artarken cironun yalnız %16 artması, birim fiyatın belirgin biçimde düştüğünü gösteriyor. Şirket hesaplarında bunun nedeni açıkça yazılı: toptan alım maliyetlerindeki düşüş müşteriye aktarıldı. Brüt kâr marjı bir miktar daraldı; buna karşın hacim artışı faaliyet kârını büyütmeye yetti.
Basit bir hesapla: hacim 1,37 katına, ciro 1,16 katına çıktıysa şişe başına ortalama gelir yaklaşık %15 düşmüş demektir (1,16 ÷ 1,37 ≈ 0,85). Brüt marjın yine de daralması, toplam maliyetin raf fiyatı kadar hızlı düşmediğini düşündürüyor: ambalaj, taşıma ve önceden bağlanmış alım sözleşmeleri toptan fiyatı gecikmeli izler. Yani indirimin bir kısmı şirketin kendi cebinden karşılandı. Faaliyet kârındaki %16,9'luk artış ise bu fedakârlığın hacimle fazlasıyla geri döndüğünü söylüyor.
Fiyat tarafında tablo net. Avrupa'da zeytinyağı toptan fiyatları 2024 başındaki zirveden bu yana kabaca yarıya indi. Avrupa Komisyonu verisinde İspanya'da sızma zeytinyağı eylül başında 3,49 €/kg seviyesinde; IMF'nin ağustos ortalaması ton başına 6.262 dolar. Haftalık fiyat bültenimizde bu serileri düzenli izliyoruz.
Talep geri geliyor mu?
Fiyat zirvesinde İngiltere, Almanya ve ABD gibi tüketici pazarlarında zeytinyağı alımı belirgin biçimde azalmış, bir kısım tüketici ayçiçek ve kanola yağına kaymıştı. Filippo Berio'nun 2025 rakamları, fiyat makul seviyeye inince tüketicinin geri döndüğünü gösteren ilk somut şirket verilerinden biri.
Ancak kategori büyümesinin %6'da kalması, geri dönüşün henüz tam olmadığını da söylüyor. Hacimdeki asıl hareket, marka değiştirmekten ve raf fiyatına duyarlı alıcılardan geliyor. Fiyatını hızla düşüren markalar pay kazanıyor; eski fiyatında direnenler kaybediyor.
Türkiye açısından ne anlama geliyor?
Tüketici pazarlarında talebin toparlanması, ihracat açısından olumlu bir işaret. Ama bu toparlanmanın koşulu fiyat. İngiliz alıcı, ucuzlayan İspanyol ve İtalyan markalı yağa yöneldi. Bu sezon ihracatımızın sert gerilediğini gördük. Türk yağının bu pazarlarda yer bulması, Avrupa ile fiyat karşılaştırmasında rekabetçi kalmasına bağlı.
İkinci ders marka ile ilgili. Filippo Berio'nun kazandığı pay, dökme yağ satan birinin ulaşamayacağı bir kazanç. Raf fiyatı düşerken bile markalı ürün, marjını hacimle telafi edebildi. Dökme satışta ise fiyat düşüşü doğrudan gelir kaybı demek. Ağaçtan rafa değer zincirinde katma değerin nerede kaldığını daha önce ayrıntılı ele almıştık.
Üretici tarafında durum
Aynı fiyat düşüşü, İspanya'da maliyetlerin fiyatın üstüne çıkması tartışmasını doğurdu. İspanya'da zeytin maliyeti yazımızda bu hesabı görmüştük. Tüketici ülkede marka için kazanç olan düşüş, üretici ülkede çiftçi için baskı anlamına geliyor. İki tablo birlikte okunmalı.
Önümüzdeki sezon
2026/27 sezonunun rekolte tahminleri ekim ve kasımda netleşecek. Akdeniz'de verimin iyi gelmesi, toptan fiyat üzerindeki baskıyı sürdürür; bu da tüketici ülkelerde raf fiyatının yükselmesini zorlaştırır. Böyle bir tabloda markalı satıcıların pay yarışı devam eder. Üretici ülkeler için ise rekolte ile taban fiyat tartışması daha da önem kazanır. Yunanistan'daki fiyat baskısı aynı zincirin başka bir halkası.
Okurken dikkat
⚠ Rakamlar tek bir şirketin İngiltere hesaplarından alındı. Pazar payı, şirketin kendi raporunda kullandığı perakende ölçüm verisine dayanıyor; başka ölçüm kuruluşlarının rakamları farklı olabilir.
⚠ Hesap dönemi 1 Ocak – 31 Aralık 2025. 2026'da fiyatlar biraz daha geriledi; bu yılın tablosu henüz yayımlanmadı.
⚠ Ciro sterlin cinsinden. Euro ve dolar kurlarındaki değişim, üretici ülkelerdeki fiyatlarla doğrudan karşılaştırmayı zorlaştırır.
Ziyaretçi başına tek oy; istediğiniz zaman değiştirebilirsiniz. Puanlar gerçek okur oylarıdır — başlangıç puanı ya da varsayılan not verilmez.
İlgili içerikler
 Yazı
Aydın'da sofralık zeytin için tadım paneli eğitimi
Aydın Ticaret Borsası, zeytinyağındaki duyusal analiz deneyimini sofralık zeytine taşıyor. İtalya merkezli bir örgütten üç uzmanın katıldığı üç günlük eğitimde 20 panelist yetiştirildi.
 Yazı
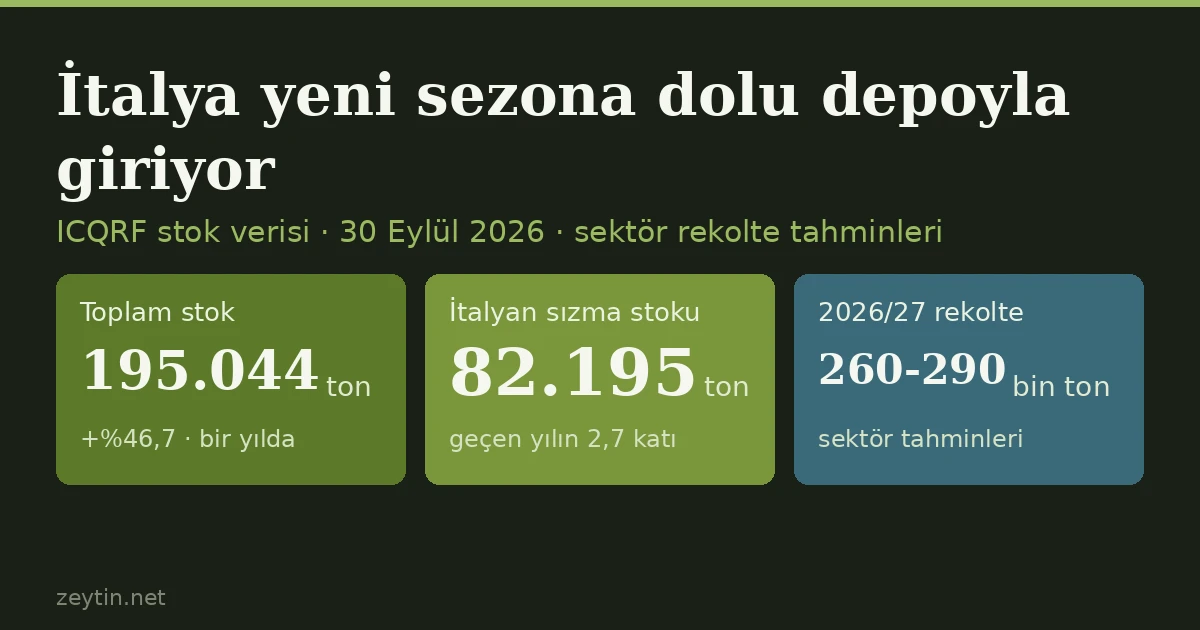
İtalya yeni sezona dolu depoyla giriyor: 195 bin ton stok, 260-290 bin ton rekolte beklentisi
ICQRF'nin Frantoio Italia verisine göre 30 Eylül 2026'da İtalya'nın depolarında 195.044 ton zeytinyağı vardı, bir yılda %46,7 fazla; İtalyan sızma stoku 82.195 tonla geçen yılın 2,7 katı. Sektör tahminleri 2026/27 hasadını 260-290 bin ton gösteriyor, Ismea'nın 325 bin tonuna göre %11-20 düşüş. Ama stokla birlikte yerli yağ arzı azalmıyor: Avrupa Komisyonu serisinde İtalyan sızma bir yılda 9,26 €'dan 4,37 €'ya indi, İspanya ile fark 5 eurodan 1 euroya daraldı.
 Yazı
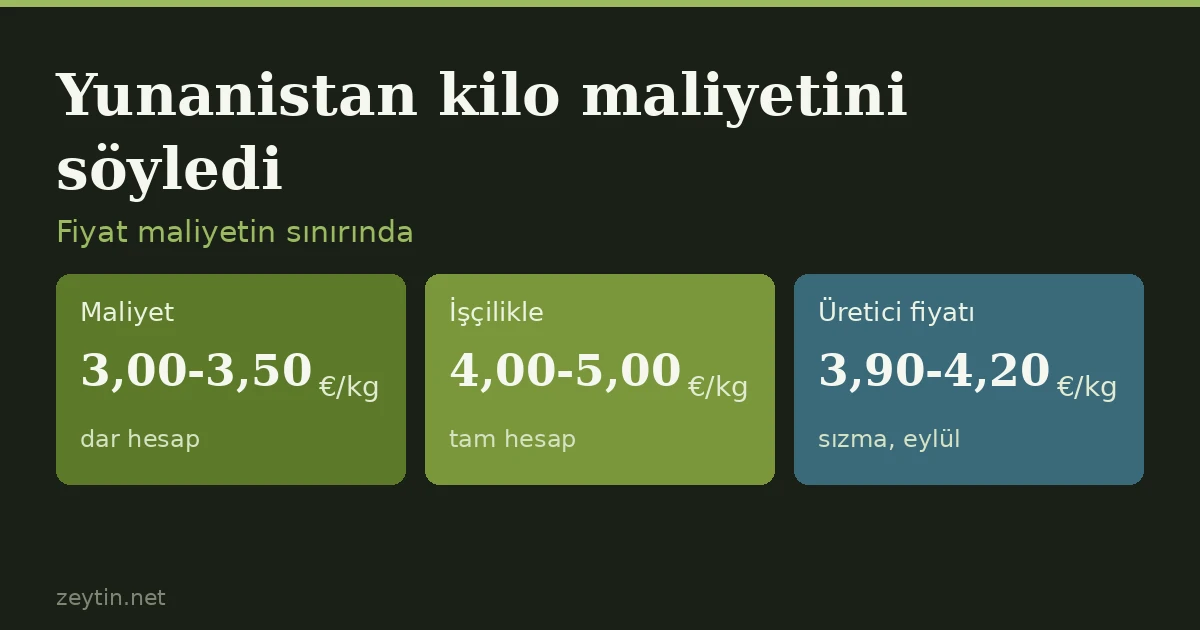
Yunanistan kilo maliyetini rakamla söyledi: 3-3,5 €, işçilikle 5 €'ya çıkıyor
Yunanistan'da zeytinyağı üretim maliyeti ilk kez kilogram başına rakamla açıklandı: 3,00-3,50 €, işçilik tam hesaplandığında 4,00-5,00 €. Üretici fiyatı ise 3,90-4,20 € — yani maliyetin sınırında ya da altında. İspanya'da aynı kalemin 1,70-2,00 € olması, rekabetin nerede kaybedildiğini gösteriyor. 2026/27 Yunanistan üretim tahmini 280-330 bin ton.
 Yazı
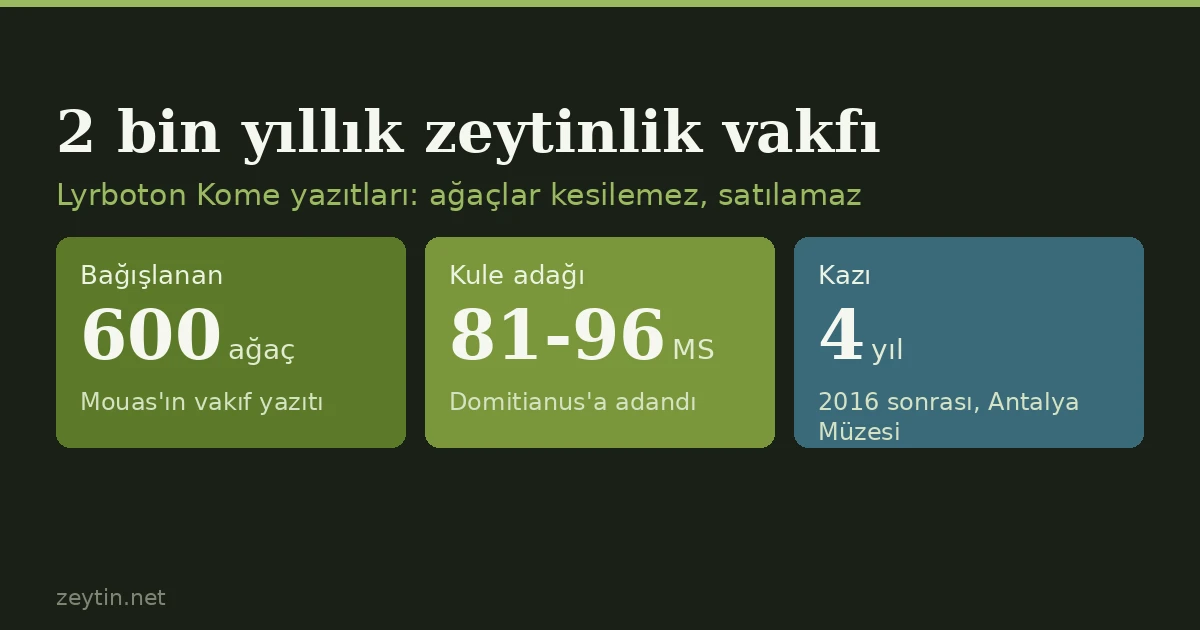
Antalya'da 2 bin yıllık zeytinlik vakfı: 600 ağaç, “kesilemez, satılamaz” kaydıyla
Kepez'deki Lyrboton Kome kazılarının sonuçları açıklandı. Yazıtlara göre bir aile çiftliğini ve 600 zeytin ağacını süresiz bir vakfa bağlamış; hüküm açık: bu ağaçlar kesilemez, satılamaz, başka amaçla kullanılamaz.