Zeytinde ürün sigortası neyi karşılıyor, primi ne kadar?
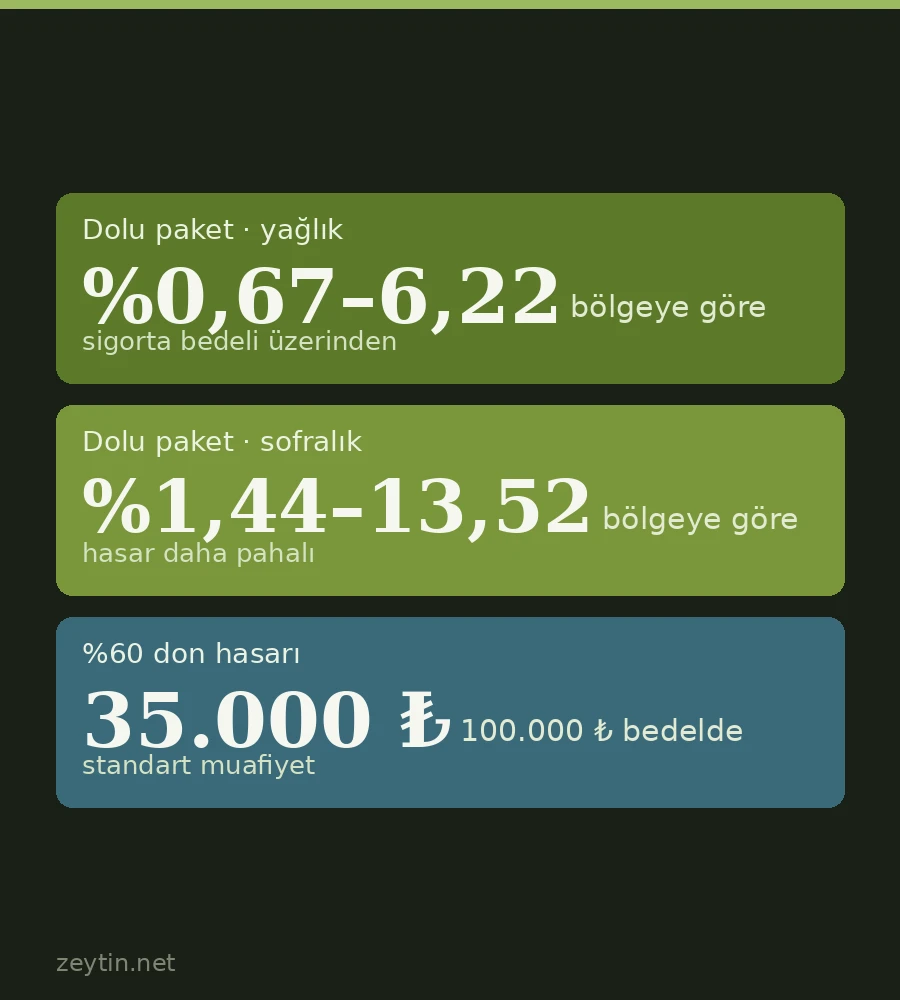
Zeytinde hem ürün hem ağaç sigortalanabiliyor. TARSİM'in 2026 tarifesine göre dolu paket primi yağlıkta %0,67 ile %6,22, sofralıkta %1,44 ile %13,52 arasında; don teminatı ayrı tarifede ve isteğe bağlı. Hasarda ödenen tutarı muafiyet ile müşterek sigorta belirliyor: %60 don hasarı standart seçenekte bedelin %35'ini ödüyor.
Zeytinde bir sezonu dolu on dakikada, don bir gecede alabiliyor. Buna karşılık zeytin, Türkiye'de devlet destekli tarım sigortası kapsamındaki ürünlerden biri ve hem meyve hem ağacın kendisi için ayrı ayrı sigortalanabiliyor. Bu yazı, Tarım Sigortaları Havuzu'nun (TARSİM) 2026 tarife ve talimatlarına dayanarak zeytinde neyin teminat altına alındığını, primin nasıl hesaplandığını ve hasarda paranın nasıl bulunduğunu anlatıyor.
Poliçenin dayanağı 5363 sayılı Tarım Sigortaları Kanunu. Kapsama alınacak riskler, ürünler ve prim desteği oranları her yıl Cumhurbaşkanı kararıyla belirleniyor; sigorta ise yalnız Bakanlıkça belirlenen kayıt sistemlerine kayıtlı parseller için yapılabiliyor. Yani kaydı olmayan bahçenin poliçesi de olmuyor.
İki ayrı poliçe: ürün ve ağaç
Zeytinde sigorta tek bir şey değil, iki ayrı üründür.
Bitkisel ürün sigortası o yılın mahsulünü korur. Zeytinde standart teminat "dolu paket"tir; don riski isteğe bağlı olarak poliçeye eklenir.
Ağaç/fidan sigortası ürünü değil, ağacın kendisini korur. Teminat listesi daha geniştir: yangın, fırtına, hortum, taşıt çarpması, deprem, heyelan, sel ve su baskını, kar ağırlığı, dolu ve yabani hayvan zararı (yaban domuzu, geyik).
Ağaç sigortasında sigorta bedelinin nasıl bulunduğu önemli bir ayrıntı: tarifeye göre meyve ağaçlarının sigorta bedeli hesaplanırken ağacın ürün veriminin 3 katı baz alınıyor. Yani bir ağacın değeri, bir yılın mahsulü değil, üç yılın karşılığı sayılıyor — sökülen bir ağacın yerine dikilenin ürüne yatması yıllar aldığı için makul bir yaklaşım.
Prim nasıl hesaplanır
Tarifenin mantığı basit: prim = sigorta bedeli × tarife oranı. Oran, ürünün hassasiyet sınıfına ve parselin bulunduğu coğrafi tehlike bölgesine göre tablodan okunuyor. Tehlike bölgeleri A'dan Z'ye harflerle sıralı; A en düşük riskli, Z en yüksek.
| Ürün | Hassasiyet sınıfı | A bölgesi | Z bölgesi |
|---|---|---|---|
| Zeytin (yağlık) | 33 | %0,67 | %6,22 |
| Zeytin (sofralık) | 153 | %1,44 | %13,52 |
İki satır arasındaki fark tesadüf değil. Sofralık zeytinde dolu yalnız verimi düşürmez, daneyi berelediği için ürünü sınıf dışına çıkarır; kalibre ve dış görünüş doğrudan fiyat demek olduğu için hasarın parasal karşılığı daha büyüktür. Tarife bunu iki katına yakın bir oranla fiyatlıyor.
Don teminatının tarifesi ayrıdır ve daha kısa bir bölge dizisi (A–M) kullanır.
| Ürün | Hassasiyet sınıfı | A bölgesi | M bölgesi |
|---|---|---|---|
| Zeytin (yağlık) | 95 | %0,42 | %5,41 |
| Zeytin (sofralık) | 18 | %0,64 | %8,30 |
Ağaç sigortasının oranları ise çok daha küçüktür, çünkü ağacın tamamen yok olması nadir bir olaydır. 2026 tarifesinde zeytin ağacı için yangın %0,6; fırtına ve taşıt çarpması %0,05; heyelan %0,06; hortum %0,02; deprem ve sel/su baskını %0,01; kar ağırlığı %0,1; dolu %0,005; yaban domuzu zararı %0,1; geyik zararı %0,02 olarak veriliyor.
Kar ağırlığı priminde bir çarpan var: arazinin rakımı 0–750 metre ise faktör 1, 751–1.000 metre ise 2, 1.001–1.250 metre ise 3, 1.251 metre ve üzerinde 4. Yüksek rakımda kar ağırlığı teminatı dört katına çıkıyor. Ayrıca ağaç/fidan sigortasında risk incelemesi yapılırsa belirlenen kategoriye göre toplam prime %0, %20 veya %40 ek prim uygulanıyor; dördüncü kategori sigortalanmıyor.
Bu tutarın tamamı üreticinin kesesinden çıkmıyor: primin bir bölümü devlet prim desteğiyle karşılanıyor. Oran her yıl Cumhurbaşkanı kararıyla belirlendiği için poliçe yapılırken güncel orana bakmak gerekiyor.
Hasarda hesap: muafiyet ve müşterek sigorta
Sigortanın en çok yanlış anlaşılan yeri burası. Tespit edilen hasar oranı doğrudan ödenmiyor. Tarifeye göre önce muafiyet oranı hasar oranından düşülüyor, kalan oran üzerinden müşterek sigorta payı sigortalının üzerinde bırakılıyor.
Zeytinde don riski için üç seçenek var:
| Seçenek | Muafiyet | Müşterek sigorta |
|---|---|---|
| Standart | %10 | %30 |
| Seçenek-1 | %10 | %20 |
| Seçenek-2 | %10 | %10 |
Sayıyla görmek en açıklayıcısı. Sigorta bedeli 100.000 lira olan bir parselde don hasarı %60 tespit edilmiş olsun ve poliçe standart seçenekli olsun: hasar oranından %10 muafiyet düşülür (%50 kalır), kalan orana %30 müşterek sigorta uygulanır ve ödenecek tazminat 35.000 lira olur. Aynı hasar Seçenek-2 ile 45.000 liraya çıkar — ama primi de yükselir. Tarife burada bir uyarı koyuyor: seçenekli muafiyetler için verilecek devlet prim desteği, her hâlükârda standart seçenek için hesaplanacak desteği geçemiyor. Yani ek korumanın farkını üretici ödüyor.
Ağaç/fidan sigortasında düzen farklıdır: dolu, fırtına, hortum, yangın, deprem, heyelan, sel ve su baskını, taşıt çarpması ve kar ağırlığı teminatlarında muafiyet %0, müşterek sigorta %20. Fidanlarda don teminatında ise %10 muafiyet ve %20 müşterek sigorta uygulanıyor.
Beyan edilen verim: eksik yazmak da fazla yazmak da zarar
Poliçedeki verim beyanı, tazminatın üst sınırını belirliyor. Tarife iki yönlü çalışıyor:
- Beyan edilen verim gerçek verimin altındaysa, Havuz en fazla beyan edilmiş verime kadar sorumlu. Primden kısmak için düşük beyan, hasarda eksik tazminat demek.
- Beyan gerçek verimin üstündeyse, tazminat eksperin belirlediği gerçek verim üzerinden hesaplanıyor; fazla beyandan doğan prim farkı belirli koşullarla iade ediliyor. Yani yüksek beyan tazminatı büyütmüyor, yalnız peşin parayı bağlıyor.
Hasara rağmen beyan edilenden fazla verim alındığı tespit edilirse tazminat hakkı doğmuyor. Bu yüzden beyanın, bahçenin var yılı mı yok yılı mı olduğu gözetilerek yapılması gerekiyor.
Hasat gecikirse poliçe biter mi?
Zeytinde sık yaşanan bir durum: poliçedeki son hasat tarihi geliyor, hava ya da işçi yüzünden hasat bitmiyor. Tarife bunun için bir kapı bırakmış. Turunçgiller ve zeytinde, poliçede yazılı son hasat tarihinden itibaren en fazla 30 gün olmak üzere, yapılacak risk değerlendirmesine göre %50 ek prim karşılığında süre uzatılabiliyor. Ek prim, dolu paket primi ve don tarife primi üzerinden hesaplanıyor; fırtına ve hortum teminatları bu uzatmanın dışında kalıyor. Uzatma talebinin poliçe bitiş tarihinden 15 gün öncesine kadar yapılması gerekiyor.
Bir sınır daha var ve önemli: hasadın geç yapılmasının bitki fizyolojisine olumsuz etkisi sonucu oluşan hasarlar teminat kapsamı dışında. Sigorta doluyu ve donu karşılıyor, geciken hasadın kendi bedelini karşılamıyor. Hasadı ne zaman açmak gerektiğini olgunluk indeksi yazısında ayrıntılı ele aldık.
Poliçe ne zaman yapılır
Bitkisel ürün sigortasında sigortaya son kabul tarihleri ile ürün hassasiyet sınıfları Tarım Sigortaları Havuzu tarafından ilan ediliyor ve bunları değiştirme yetkisi Havuz'da. Pratik sonuç şu: risk görünür hâle geldikten sonra poliçe yapılamıyor. Don teminatı için kış yaklaşınca, dolu için hasat öncesinde harekete geçmek gerekiyor; don zararının belirtilerini ve sonrasında yapılacakları ayrıca anlattık.
Tehlike bölgesi listeleri ve güncel tarife tabloları TARSİM'in kendi sayfasında yayımlanıyor; poliçeye esas idari birim (köy, mahalle) belirlenirken Ulusal Adres Veri Tabanı kayıtları esas alınıyor. Yani primi belirleyen bölge, üreticinin beyanı değil, parselin kayıtlı adresi.
Kaynaklar
- Tarım Sigortaları Havuzu (TARSİM), Devlet Destekli Bitkisel Ürün Sigortası Tarife ve Talimatları — 2026: sigorta bedeli ve verim (md. 2.1–2.2), muafiyet ve müşterek sigorta (md. 2.3, Tablo 3–5), poliçe süresinin uzatılması (md. 4), prim fiyatları ve rakım faktörleri (md. 5, Tablo 6–8), dolu ve don tarife tabloları, Ek-9 ağaç/fidan tarife tablosu.
- Yasal dayanak: 5363 sayılı Tarım Sigortaları Kanunu md. 12.
Ziyaretçi başına tek oy; istediğiniz zaman değiştirebilirsiniz. Puanlar gerçek okur oylarıdır — başlangıç puanı ya da varsayılan not verilmez.
İlgili içerikler
 Yazı
Zeytinde Sulama: Ne Zaman, Ne Kadar, Nasıl?
Zeytinin su ihtiyacı, kritik dönemler, damla sulama kurulumu, kısıntılı sulama ve su kalitesi.
 Yazı
Soğuğa dayanıklı zeytin çeşitleri: Gemlik, Ayvalık ve ölçümlere göre öteki adaylar
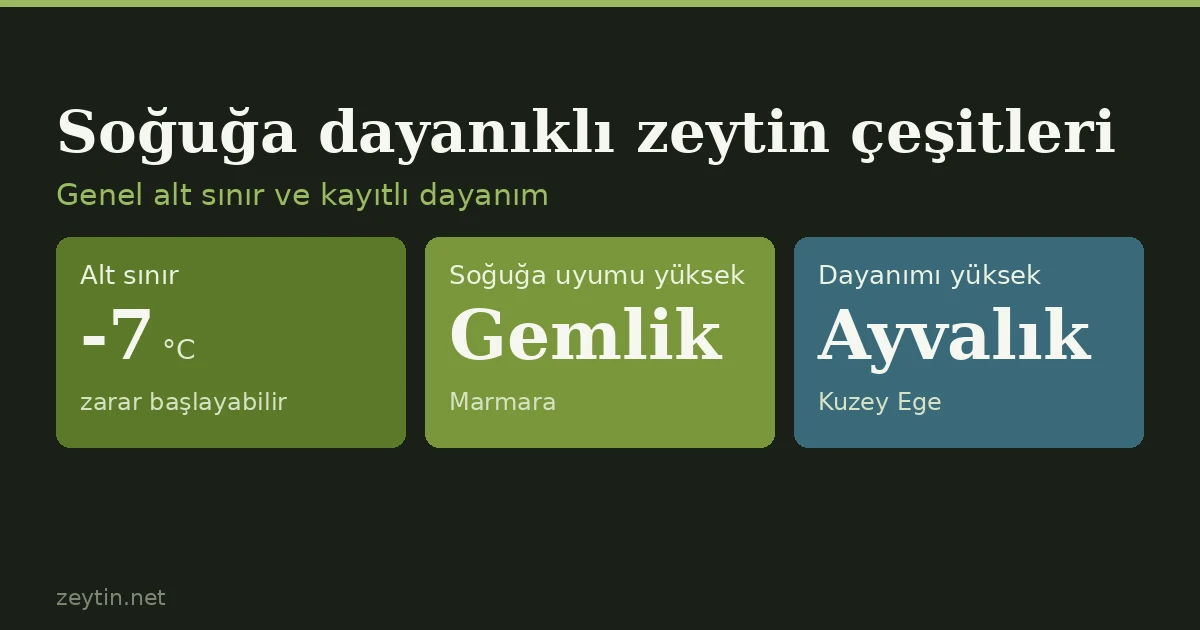
Çeşit ölçümlerimizde soğuğa uyumu ya da dayanımı yüksek kayıtlı çeşitler Gemlik, Ayvalık, Coratina, Picual ve Hojiblanca; Kalamata, Leccino, Memecik ve Domat orta, Frantoio orta düzeyde duyarlı, Saurani düşük. Ama çeşit tek başına yetmez: ağacın yaşı, soğuğun süresi ve bahçenin yeri de belirleyici.
 Yazı
Zeytinde tozlanma ve tozlayıcı çeşit
Zeytin çiçeklerinin %98'i dökülür. Tutan %1-2 ise bahçede tozlayıcı olup olmamasına bağlı. Gemlik kısmen kendine verimli: tek çeşit dikilen bahçede hasat üçte bire iniyor. Beş çeşidin ölçülmüş sonuçları.
 Yazı
Zeytin hasadı ne zaman yapılır? Olgunluk indeksi ile karar vermek
Hasat zamanı takvimle değil olgunluk indeksiyle belirlenir. 0-7 renk skalası, 100 taneyle hesabı, erken ve geç hasadın karşılaştırması ve çeşide göre olgunlaşma tablosu.