Zeytin satarken ne kadar kesinti yapılır? Stopaj, müstahsil makbuzu ve SGK payı
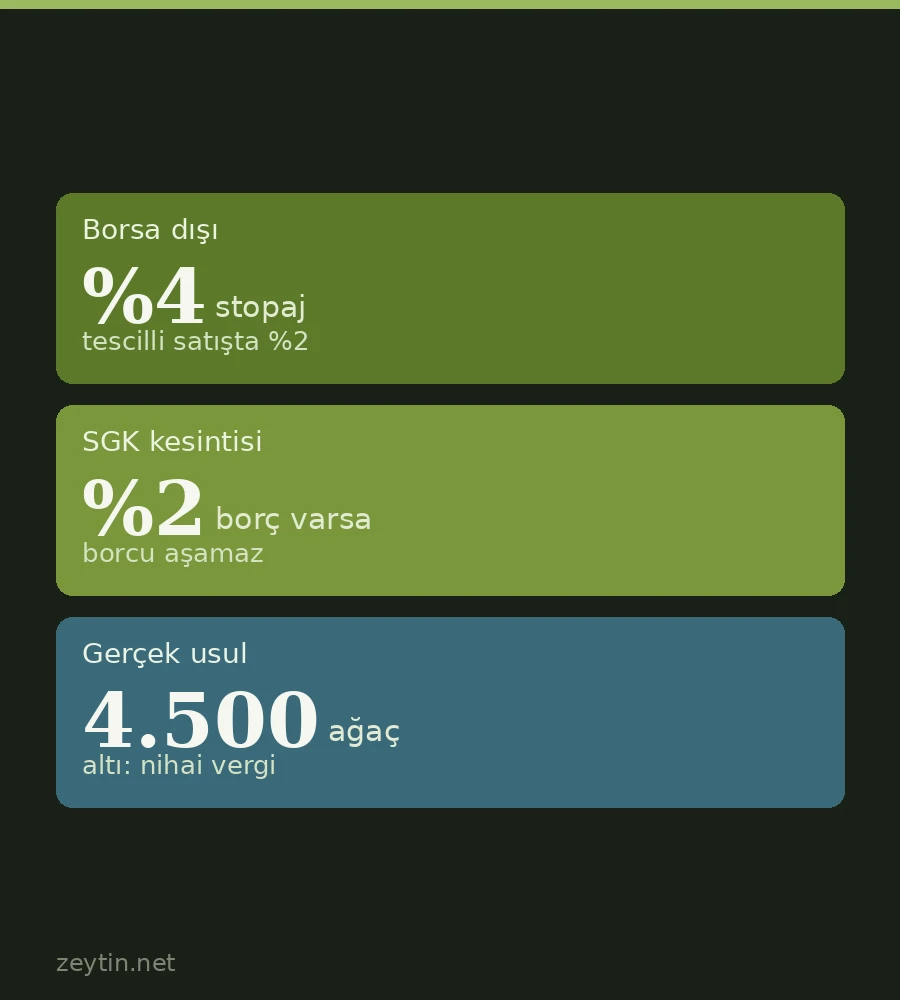
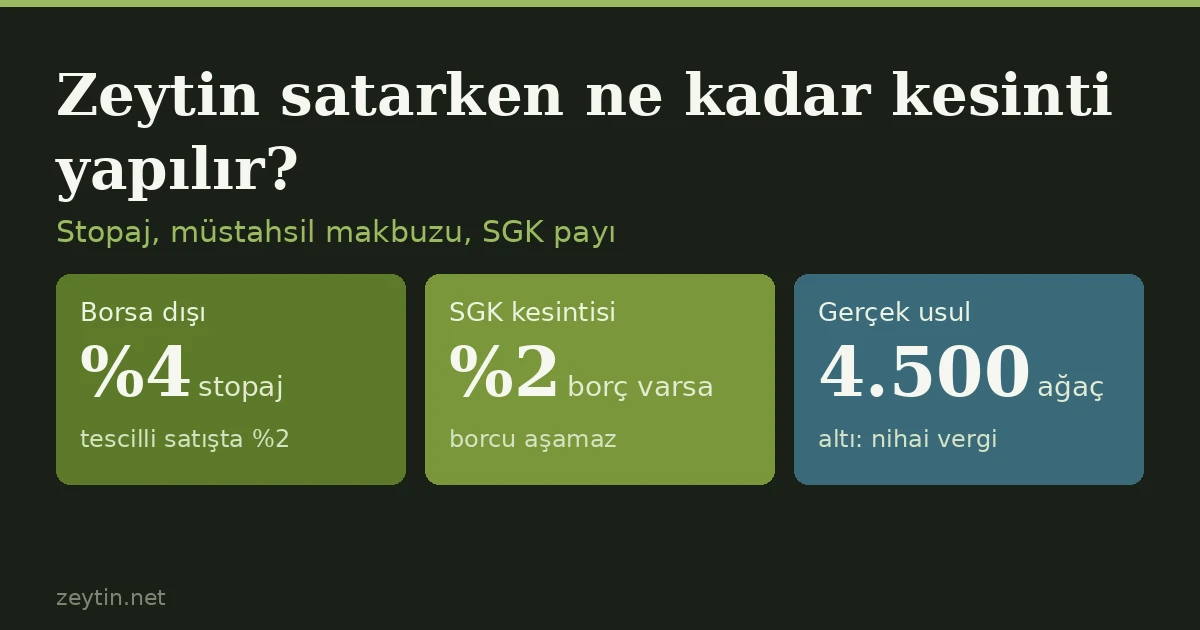
Zeytini tüccara ya da kooperatife satan üreticiden bedelin %4'ü, satış borsada tescil edilirse %2'si gelir vergisi olarak kesilir; 4.500 ağacın altındaki çiftçi için bu nihai vergidir. Prim borcu olandan ayrıca %2 SGK kesintisi yapılır. Müstahsil makbuzu, borsa tescil ücreti ve Akhisar fiyatlarıyla örnek hesap.
Hasat başladı, tüccar bahçeye geldi, fiyat konuşuldu. Ama elinize geçen para, konuşulan fiyatla kilonun çarpımı değildir. Aradaki farkı üç kalem açıklar: gelir vergisi stopajı, sosyal güvenlik prim kesintisi ve satış borsada tescil ediliyorsa borsa tescil ücreti. Bu yazı, zeytinini tüccara, fabrikaya ya da kooperatife satan üreticinin hangi kesinti ile karşılaşacağını, hangisinin geri gelmeyeceğini ve elindeki makbuzun neden önemli olduğunu resmî metinler üzerinden anlatıyor.
Kısa cevap: Borsada tescil edilmeyen bir satışta bedelin %4'ü, borsada tescil edilen satışta %2'si gelir vergisi olarak kesilir. Prim borcu olan çiftçiden buna ek olarak %2 sosyal güvenlik kesintisi yapılır. Borsa tescil ücreti ise en çok binde 2'dir.
Stopaj nedir, kim keser?
Gelir Vergisi Kanunu'nun 94. maddesinin 11. bendi, çiftçiden zirai ürün satın alanlara ödeme sırasında vergi kesme (tevkifat) yükümlülüğü verir. Oranlar 2009/14592 sayılı Bakanlar Kurulu Kararı ile belirlenmiştir ve Gelir İdaresi Başkanlığı'nın 25 Şubat 2026'da yayımladığı Zirai Kazanç Rehberi'nde de aynı biçimde yer alır:
- Bitkisel ürünler (zeytin dahil "diğer zirai mahsuller"): %4, ticaret borsasında tescil ettirilerek alınanlarda %2
- Hayvan ve hayvansal ürünler: %2, borsada tescilli alımlarda %1
Kesintiyi satıcı değil alıcı yapar. Rehberde sayılan yükümlüler şunlardır: kamu kurumları, ticaret şirketleri, kooperatifler, dernek ve vakıflar, defter tutan çiftçiler ile gerçek gelirini beyan etmek zorunda olan tacir ve serbest meslek erbabı. Kesinti avans ödemelerinde de, ödemenin yapıldığı anda uygulanır.
Kesinti yapılmayan durumlar da açıktır: zeytini başka bir küçük çiftçiye, vergi mükellefi olmayan bir tüketiciye ya da basit usulde vergilendirilen bir esnafa satarsanız stopaj kesilmez.
Kesilen para geri gelir mi?
Çoğu üretici için hayır, ama bu kötü haber sayılmaz. Gerçek usulde vergilendirilmeyen çiftçi için stopaj nihai vergidir: ayrıca beyanname verilmez, yıl sonunda başka bir hesap çıkmaz. Kesilen %2 ya da %4 zeytin gelirinin vergisinin tamamıdır.
Gerçek usule geçiş ağaç sayısıyla ölçülür. Kanunun 54. maddesindeki işletme büyüklüğü tablosunda, meyve verebilecek hale gelmiş zeytinlikler için sınır 4.500 ağaçtır. Bu sayıyı aşan ya da ağaç sayısından bağımsız olarak bir biçerdövere veya on yaşına kadar ikiden fazla traktöre sahip olan çiftçi gerçek usulde vergilendirilir; o zaman çiftçi işletme defteri tutar, yıllık beyanname verir ve kesilen stopajı hesaplanan vergiden düşer.
Müstahsil makbuzu: tek yazılı kanıt
Alıcı stopajı kestiğinde bunu müstahsil makbuzu ile belgeler (Vergi Usul Kanunu md. 235). Makbuz bedel ödendiği anda düzenlenir, bir nüshası çiftçiye verilir. 509 Sıra No.lu VUK Genel Tebliği kapsamındaki alıcılar makbuzu elektronik ortamda düzenler.
Makbuz üç nedenle önemlidir. Birincisi, kesilen verginin sizin adınıza devlete yatırılacağının kaydıdır. İkincisi, makbuzda yazan brüt tutar, kilo ve birim fiyat, tartı fişiyle karşılaştırılabilecek tek belgedir. Üçüncüsü, kesintinin oranı makbuzda görünür: borsada tescil edildiği söylenen bir satışta %4 kesildiyse ya tescil yapılmamıştır ya da oran yanlıştır.
Zeytini fabrikaya sıktırıp yağ olarak teslim alıyorsanız durum farklıdır: fabrikaya ödediğiniz sıkım ücreti bir hizmet bedelidir, ürün satışı değildir. Bu ücretin nasıl pazarlık edildiğini fabrikada sıkım kontrol listesi yazısında anlattık.
Sosyal güvenlik kesintisi: yalnız borcu olandan
İkinci kesinti vergi değildir. Sosyal Güvenlik Kurumu'nun 1 Mart 2013 tarihli tebliği (5510 sayılı Kanun md. 88) uyarınca tarım ürünü satın alan şirketler, kooperatifler ve kamu kurumları, çiftçinin prim borcuna karşılık ürün bedelinden kesinti yapar. Oran 1 Ocak 2014'ten beri %2'dir.
Bu kesintinin üç sınırı var:
- Kesinti borç tutarını aşamaz; prim borcu olmayan çiftçiden kesilmez.
- Borcu yapılandırılmış ya da taksitlendirilmiş olandan kesinti yapılmaz.
- Başka bir işte sigortalı olanlar, emeklilik ya da malullük aylığı alanlar ve SGK'dan Tarımsal Kesinti Muafiyet Belgesi alanlar kesintiye tabi değildir.
Bu kesinti çiftçinin kaybı da değildir; prim borcundan düşülür. Ama belgesini alıcıya göstermeyen, borcu olmadığı halde kesintiyle karşılaşabilir. Tebliğin geçici maddesine göre lisanslı depoya teslim edilen üründe kesinti yapılmıyor; bu muafiyet 2024'teki değişiklikle 31 Aralık 2028'e uzatıldı.
Borsa tescili: %2 farkın bedeli
Borsada tescil edilen satış stopajı yarıya indirir, ama tescilin de bir ücreti vardır. Ticaret Bakanlığı'nın açıklamasına göre tescil ücreti malın değeri üzerinden en çok binde 2'dir; oranı her borsanın meclisi belirler. Ücreti alıcının mı satıcının mı ödeyeceği Borsa Muamelat Yönetmeliği'ne göre o borsanın örf ve adetine bağlıdır.
Hesap basit: binde 2'lik bir tescil ücreti karşılığında %2'lik bir stopaj farkı kazanılıyor. Borsa tescilinin bir yararı daha var: kayıt altına giren fiyat, borsa fiyatlarını nasıl okumalı yazısında anlattığımız seriye girer ve bölgedeki herkesin pazarlığına referans olur.
Örnek: Akhisar fiyatlarıyla bir hesap
Akhisar'da 2026/27 sezonunun ilk alım fiyatları ekim başında duble domat için kilogramda 60 ₺, yağlığa ayrılan zeytin için 10 ₺ olarak oluştu (Akhisar ilk alım fiyatları). Bu fiyatlarla 2 ton duble domat ve 3 ton yağlık zeytin satan bir üreticiyi düşünelim.
| Kalem | Borsa dışı satış | Borsada tescilli satış |
|---|---|---|
| Brüt bedel | 150.000 ₺ | 150.000 ₺ |
| Gelir vergisi stopajı | 6.000 ₺ (%4) | 3.000 ₺ (%2) |
| Borsa tescil ücreti (en çok) | — | 300 ₺ (binde 2) |
| SGK kesintisi (yalnız prim borcu varsa) | 3.000 ₺ (%2) | 3.000 ₺ (%2) |
| Ele geçen, prim borcu yoksa | 144.000 ₺ | 146.700 ₺ |
| Ele geçen, prim borcu varsa | 141.000 ₺ | 143.700 ₺ |
Tescil ücretinin tamamını üreticinin ödediği en kötü durumda bile borsa tescili bu örnekte 2.700 ₺ fark ettiriyor. Kilo başına maliyetin nereden geldiğini merak edenler için bir kilo zeytin kaça mal oluyor yazısı Ege'deki işletme masraflarını döküyor.
Satıştan önce sorulacak dört soru
1. Satış borsada tescil edilecek mi? Edilecekse stopaj %2 olmalı.
2. Müstahsil makbuzu kesilecek mi, bir nüshası bana verilecek mi?
3. Prim borcum var mı? Yoksa ya da borç yapılandırılmışsa SGK'dan belge alıp alıcıya gösterin.
4. Makbuzdaki kilo, tartı fişiyle aynı mı?
Rakamlarla
| Konu | Değer | Kaynak |
|---|---|---|
| Stopaj, borsa dışı satış | %4 | GVK md. 94/11; GİB Zirai Kazanç Rehberi (Şubat 2026) |
| Stopaj, borsada tescilli satış | %2 | Aynı rehber |
| SGK prim kesintisi (borç varsa) | %2 | SGK tebliği (2013), 2014'ten beri |
| Borsa tescil ücreti | en çok binde 2 | Ticaret Bakanlığı |
| Gerçek usul sınırı, zeytinlik | 4.500 ağaç | GVK md. 54 |
| Lisanslı depoda SGK kesintisi muafiyeti | 31.12.2028'e kadar | SGK tebliği, 2024 değişikliği |
| Akhisar ilk alım, duble domat | 60 ₺/kg | Ekim 2026 |
Özetle
- Zeytin satışında alıcı, bedelin %4'ünü (borsada tescilliyse %2'sini) gelir vergisi olarak keser; 4.500 ağacın altındaki çiftçi için bu nihai vergidir.
- Kesinti müstahsil makbuzuyla belgelenir; makbuzu mutlaka alın ve tartı fişiyle karşılaştırın.
- SGK'nın %2'lik kesintisi yalnız prim borcu olandan, borcu aşmamak üzere yapılır.
- Borsa tescili, en çok binde 2'lik ücretine karşılık stopajı yarıya indirir.
Ziyaretçi başına tek oy; istediğiniz zaman değiştirebilirsiniz. Puanlar gerçek okur oylarıdır — başlangıç puanı ya da varsayılan not verilmez.
İlgili içerikler
 Yazı
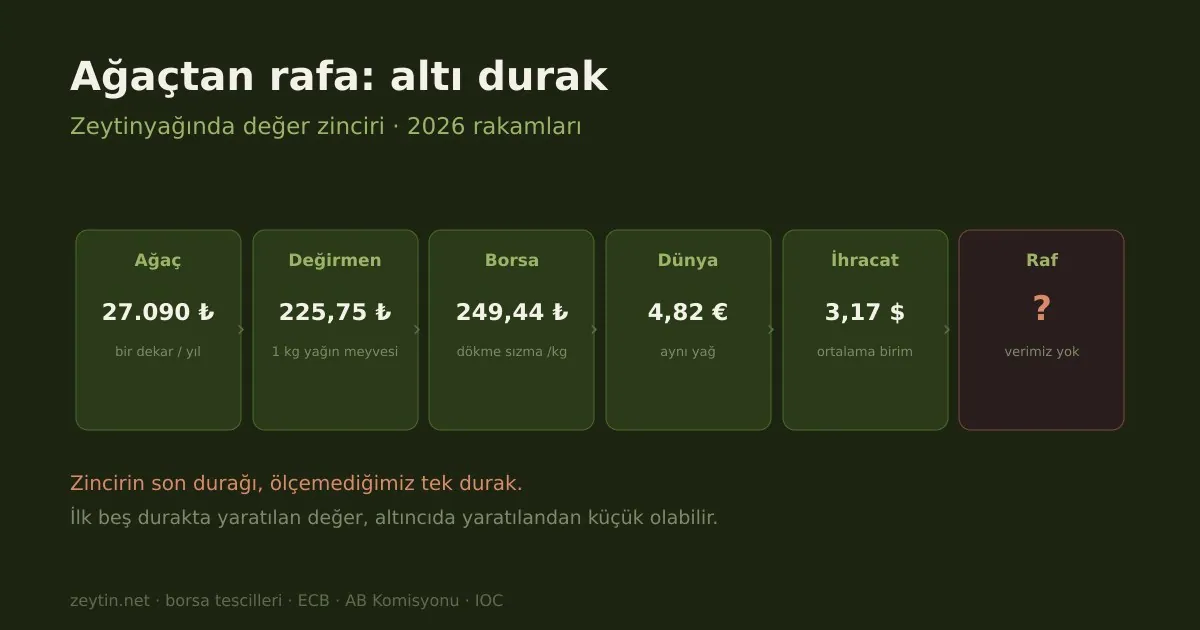
Ağaçtan rafa: zeytinyağında değer zinciri, altı durak
Ağaçtaki zeytinden raftaki şişeye: her aşamada fiyat kaç katına çıkıyor, katma değer nerede kalıyor?
 Yazı
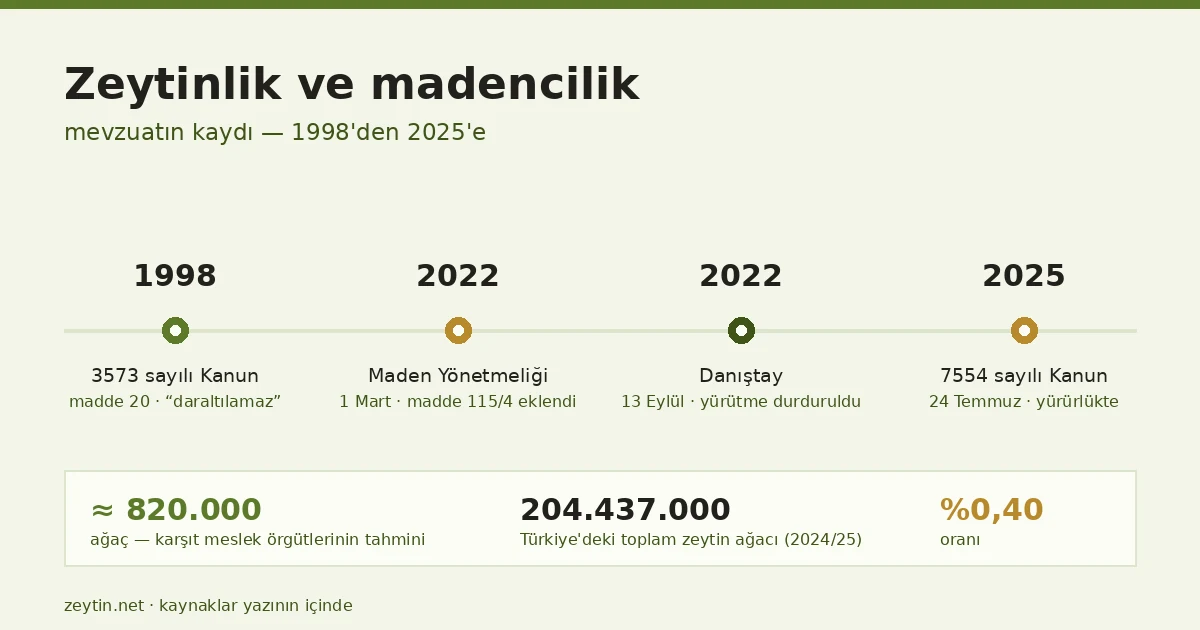
Zeytinlik ve madencilik: 3573'ten 7554'e mevzuatın kaydı
Zeytinlikleri madenciliğe açan düzenlemelerin tarih tarih kaydı: 3573 sayılı Kanun'un 20. maddesi, 1 Mart 2022 yönetmeliği ve Danıştay'ın iptali, 24 Temmuz 2025'te yürürlüğe giren 7554 sayılı Kanun. Etki tahminleri ülke toplamıyla karşılaştırıldı, dolaşan bir rakam doğrulandı.
 Yazı
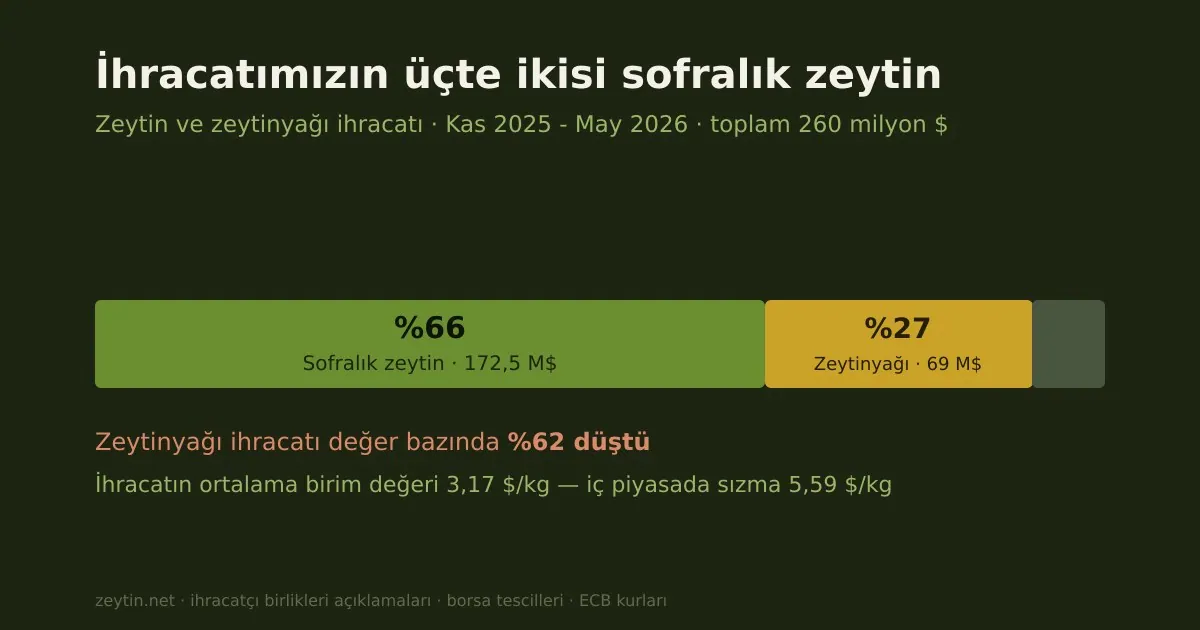
İhracatımızın üçte ikisi sofralık zeytin: 260 milyon dolarlık tablo
2025-2026'da ihracatın %66'sı sofralık zeytin, %27'si zeytinyağı. Ortalama birim değer 3,17 $/kg — katma değer ambalajın içinde.
 Yazı
Zeytinyağı ihracatında kârlılık sorunu
Türkiye ABD'ye ton başına 3.492 dolara satarken dünya ortalaması 4.235 dolar. Hem en uzak ülke hem en ucuz satıcı. AB'nin vergi duvarı, Tunus karşılaştırması ve 17 ihracatçının hiçbirinin bilmediği yöntem.